Ang mabilis na pag-unlad ng domestic new energy vehicle market ay nagdulot ng pagsasara ng ilang maliliit na negosyo dahil sa mahinang operasyon. Gayunpaman, ang kompetisyon sa merkado ay nananatiling matindi, at ang anumang pagbabago sa new energy market ay maaaring magdulot ng kaguluhan. Kamakailan, may isang paksang lumitaw na nagsasabing ang "恒大 ng automotive circle" sa bansa ay umusbong na. Batay sa pahayag na ito, ang ilang tao ay maiuugnay ito sa BYD na mabilis na lumalago ang benta. Ngunit sa kasalukuyang pananaw, maaaring mayroon nang恒大 sa automotive circle, ngunit batay sa datos ng benta at financial reports na inilabas ng BYD at ang plano sa produkto sa hinaharap. Ang恒大 na ito sa automotive circle ay dapat tumutukoy sa iba. Lalo na sa ilang mga bagong kumpanya ng sasakyan na may mababaw na pundasyon at mababang benta. Kapag ang benta ay hindi umabot sa inaasahan sa loob ng isang panahon, at ang pondo ay hindi dumating, direktang mapupunta sila sa shock state at malapit nang magsara.
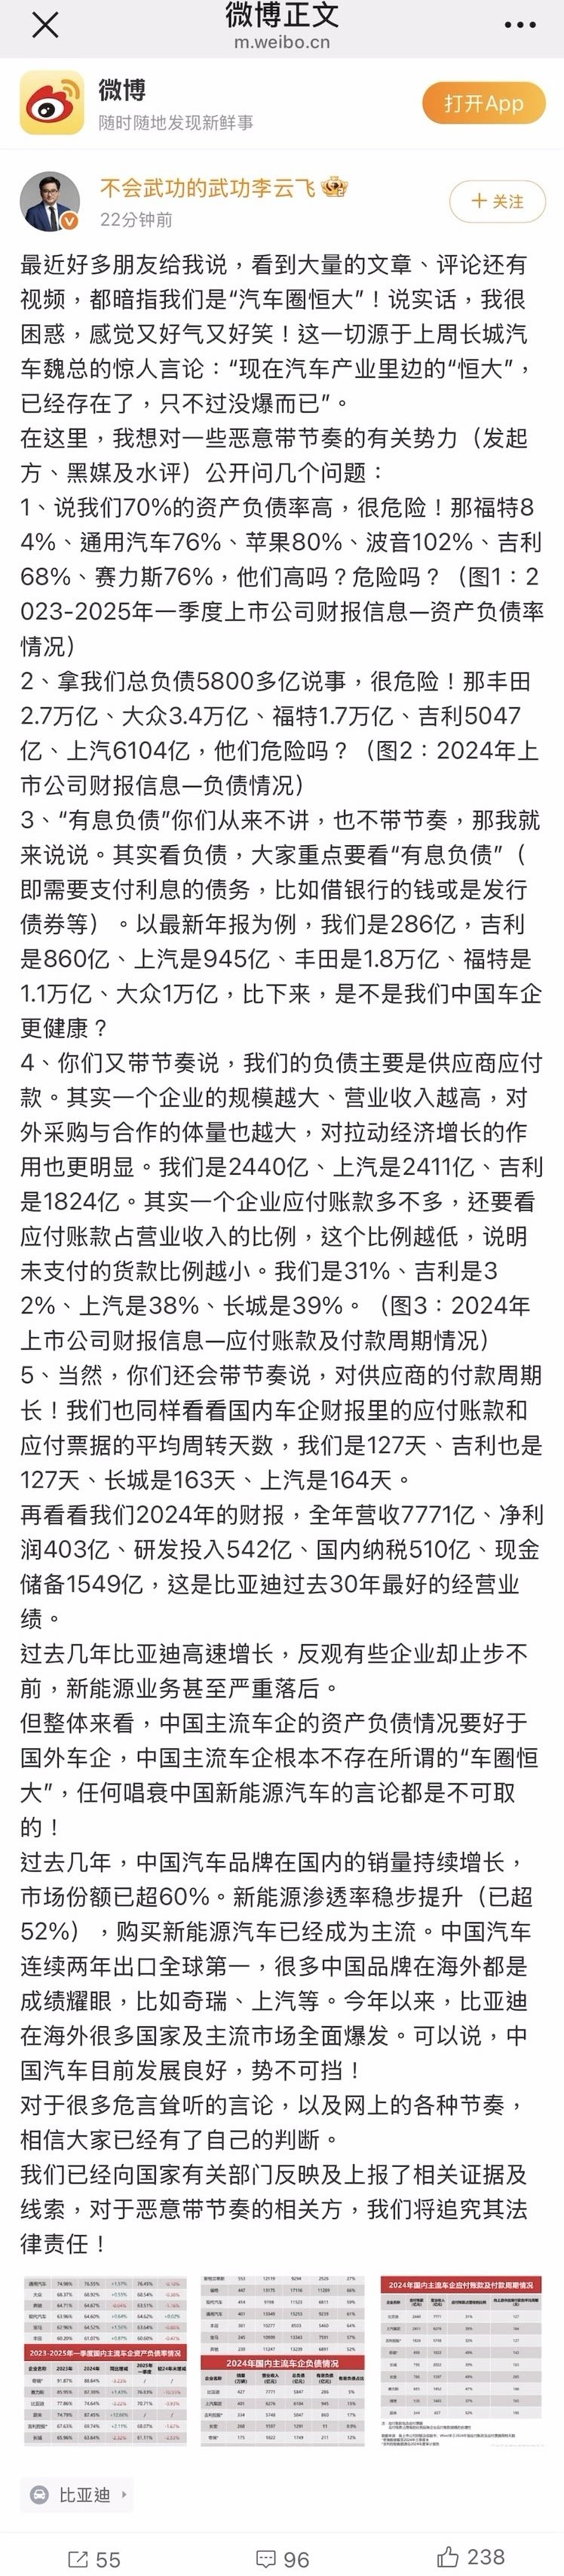
Tungkol sa isyung ito, si Li Yunfei, ang responsableng tao ng public relations department ng BYD, ay nag-post din ng mahabang Weibo bilang direktang tugon sa ilang mga pahayag sa merkado. Mula sa nilalaman ng Weibo, sa mga tuntunin ng datos ng benta at datos ng financial reports, ang BYD ay nasa isang maayos at malusog na yugto ng paglago.
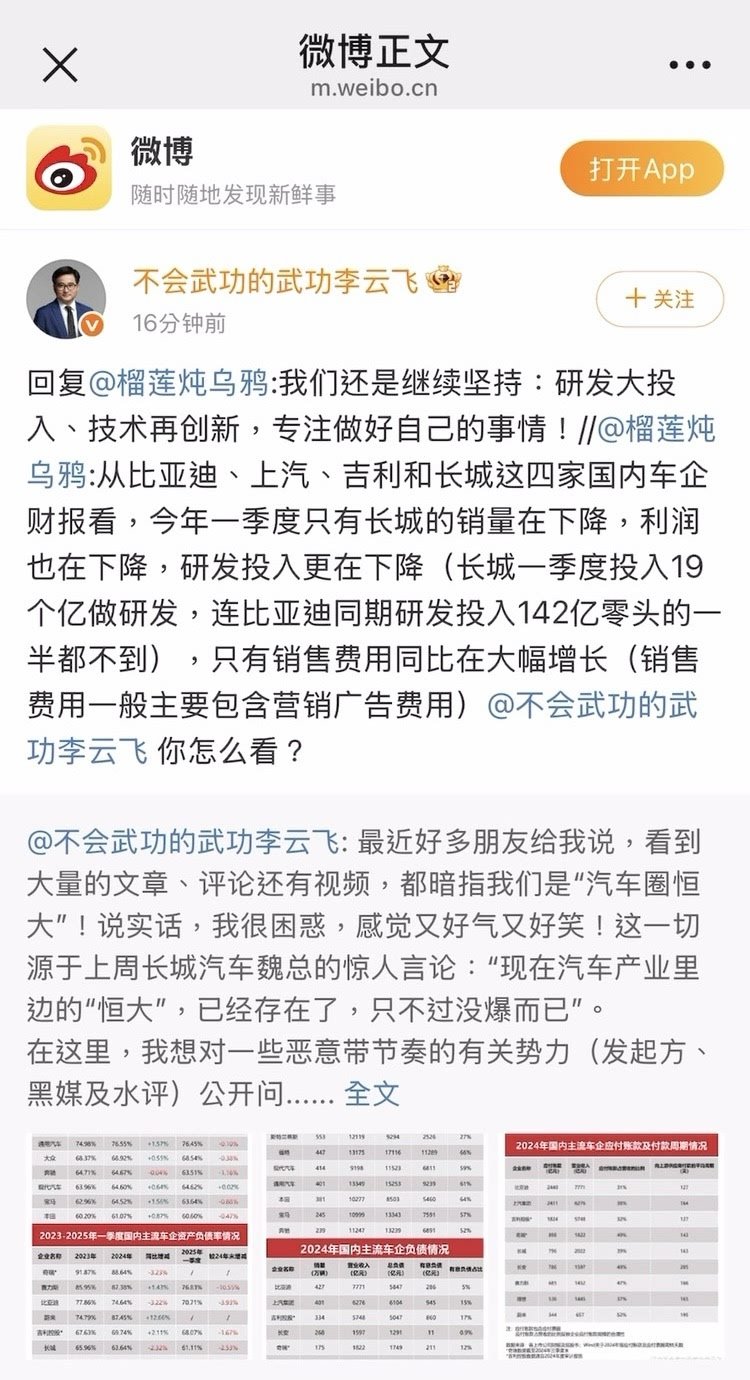
Sa kasunod na转发评论, sinabi rin niya, "Kami ay patuloy na magpapatuloy: malaking pamumuhunan sa R&D, muling pagbabago ng teknolohiya, at pagtuon sa paggawa ng aming sariling mga bagay!"
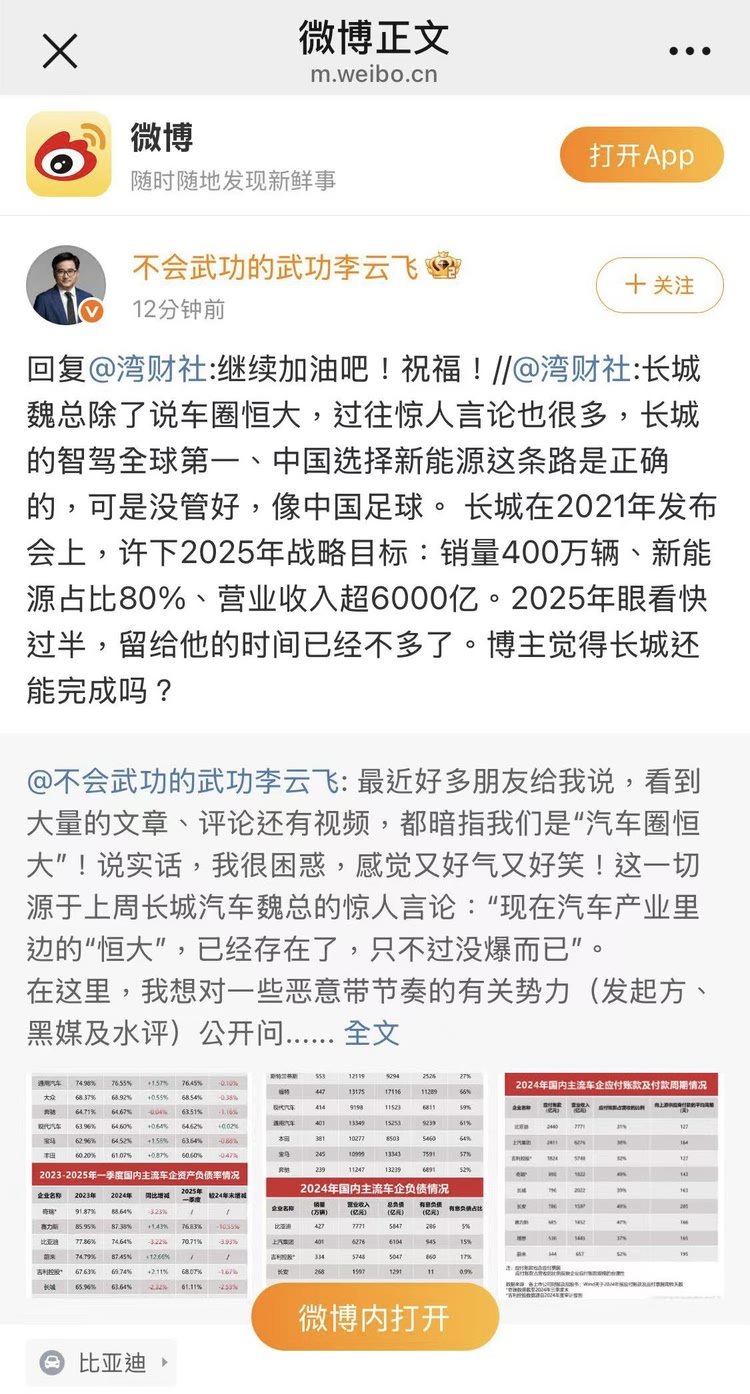
Kaya, maaaring mahulaan na ang BYD ay mayroon pang serye ng mga bagong aksyon sa teknolohikal na pananaliksik at pagpapaunlad at mga bagong produkto sa hinaharap. Bukod dito, sa Weibo, nagbahagi rin siya ng tatlong tsart, na nagpapakita ng mga sitwasyon ng utang, cycle ng pagbabayad, at debt ratio ng mga pangunahing automaker sa bansa at sa ibang bansa sa mga nakaraang taon. Napaka-kapaki-pakinabang na sanggunian. May isang partikular na punto na ang cycle ng pagbabayad ng BYD na 127 araw ay mas mababa kaysa sa maraming mga automaker sa bansa. Sa kabilang banda, ang debt ratio ng BYD ngayong taon ay bumaba ng 3.93 porsyento kumpara sa nakaraang taon.
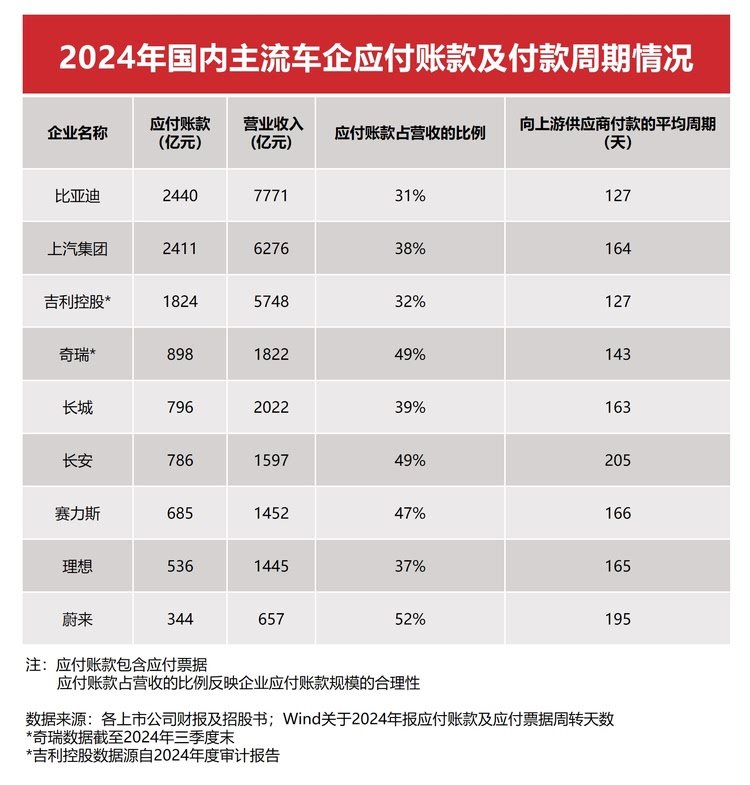
Bukod dito, mula sa talahanayan, makakakuha rin tayo ng maraming mahalagang impormasyon. Mula sa 2024 financial report, ang kabuuang utang ay nauugnay sa laki ng negosyo at kita. Maging ang General Motors, Volkswagen, Mercedes-Benz, Toyota at iba pang international auto giants, o ang BYD, Geely, SAIC, Changan at iba pang domestic top automaker, ang asset-liability ratio ay karamihan ay higit sa 60%. Gayunpaman, sa ilalim ng pangkalahatang mataas na debt ratio, ang mga automaker sa bansa at sa ibang bansa ay nagpapakita ng iba't ibang trend ng pagbabago. Ang asset-liability ratio ng mga domestic top automaker ay malinaw na bumaba, at ang kanilang mga bentahe ay unti-unting lumilitaw, kung saan ang BYD ay namumukod-tangi, ang debt ratio nito ay bumaba ng halos pitong porsyento puntos sa nakaraang kalahating taon, at bumaba na sa 70.7%. Ayon sa kasalukuyang trend, ang debt ratio ngayong taon ay inaasahang bababa sa "6" na numero.
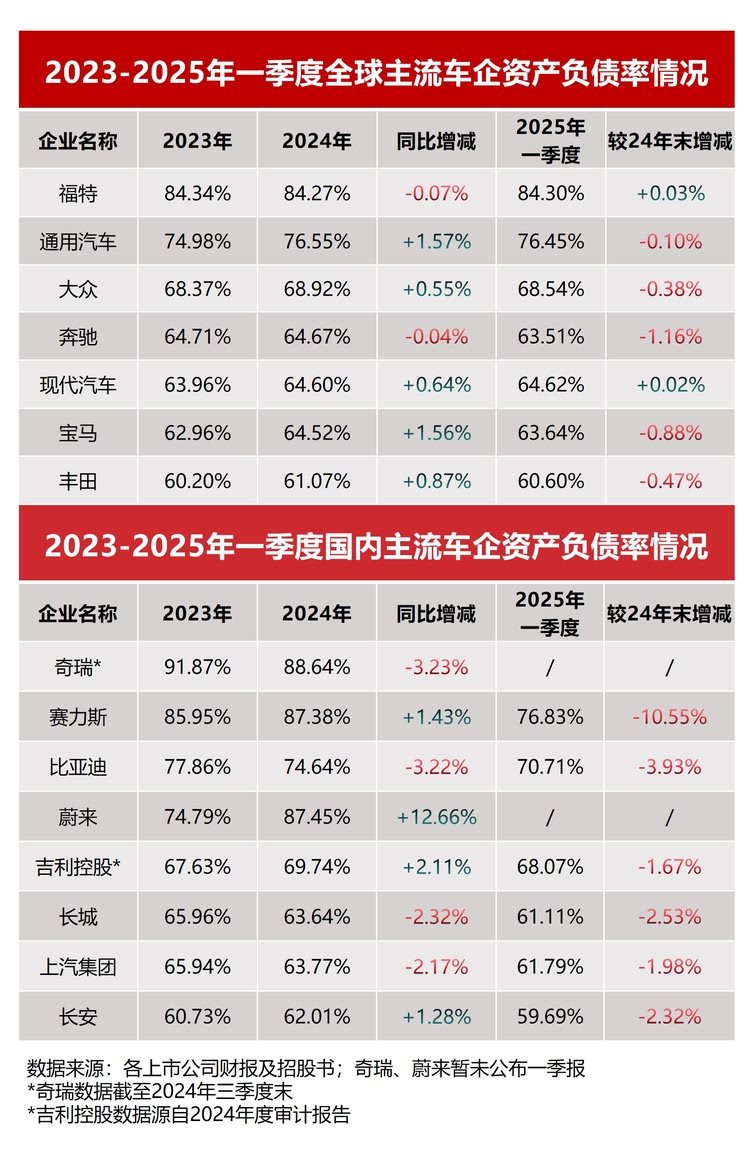
Bukod dito, mula sa datos ng financial report, ang debt ratio ng mga tradisyonal na automaker sa ibang bansa ay karaniwang mataas, at ang ilang mga negosyo ay patuloy na tumataas ang antas ng utang. Halimbawa, ang Ford at General Motors, ang asset-liability ratio noong 2024 ay umabot sa 84.27% at 76.55% ayon sa pagkakabanggit, at ang interes-bearing debt ratio ay umabot pa sa 66% at 61%. Ang kabuuang utang ng mga higante tulad ng Volkswagen at Toyota ay lumampas pa sa kita sa parehong panahon, na nagpapakita ng mabigat na pressure sa pondo na kanilang kinakaharap sa proseso ng electrification transformation.
Sa paghahambing, ang mga automaker ng China ay nagbigay ng makikinang na resulta noong 2024. Ang BYD bilang tipikal na representante, hindi lamang ang benta ay lumampas sa 4.27 milyong yunit, na katumbas ng laki ng Ford at General Motors, ang istruktura ng utang nito ay mas mahusay kaysa sa mga international na katapat. Ang asset-liability ratio ng BYD ay bumaba mula 77.86% noong 2023 hanggang 74.64% noong 2024, at higit pang bumaba sa 70.7% sa unang quarter ng 2025, na nagpapakita ng malakas na kakayahan sa financial optimization.
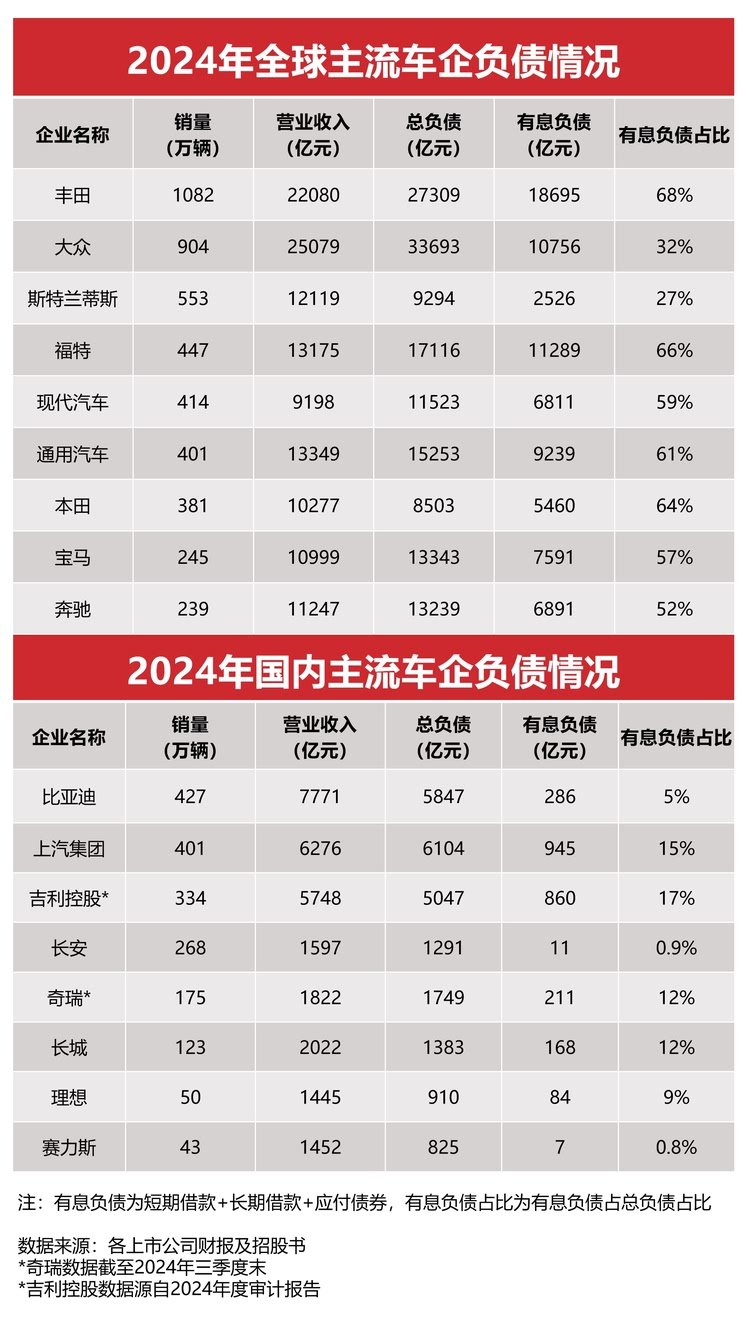
Hindi tulad ng mga automaker sa ibang bansa, ang pag-asa ng mga automaker ng China sa interes-bearing debt ay karaniwang mababa. Ang interes-bearing debt ng BYD ay bumubuo lamang ng 5% ng kabuuang utang, na mas mababa kaysa sa 68% ng Toyota at 66% ng Ford. Ang modelo ng operasyon na may mababang leverage na ito ay nagbibigay sa mga automaker ng China ng mas malaking bentahe sa pressure sa pagbabayad ng utang at pamamahala ng liquidity.
Kaya, mula sa 2024 global automaker financial reports, makikita na ang mga automaker ng China ay nananalo ng inisyatiba sa pagbabagong ito ng industriya sa pamamagitan ng mas malusog na istruktura ng pananalapi at mas mahusay na kakayahan sa operasyon. Siyempre, ang mga hamon ay nananatili pa rin. Ang mga automaker ng China ay kailangang patuloy na palakasin ang pananaliksik at pagpapaunlad ng pangunahing teknolohiya, palawakin ang internasyonal na merkado, at panatilihin ang katatagan ng pananalapi, upang manatiling matatag sa kompetisyon sa hinaharap.


