Sa kasalukuyan, mabilis na umuunlad ang intelligent driving, ngunit ang malabong paghahati ng pananagutan at paglilipat ng panganib ay naging karaniwang problema ng industriya. Karamihan sa mga brand ay naglulunsad ng bayad na smart driving insurance, na tila kayang tugunan ang mga alalahanin ng user, ngunit may mga panganib tulad ng sariling pagbabayad, takdang limitasyon sa bayad, at pagtaas ng premium ng may-ari kapag may naitalang insidente. Ang BYD ang kauna-unahang nagpatupad ng official coverage para sa dalawang senaryo—city navigation at smart parking—na may pangako ng direktang pag-ako ng panganib ng automaker, na nagtatakda ng pamantayan ng pananagutang pangkaligtasan para sa industriya.
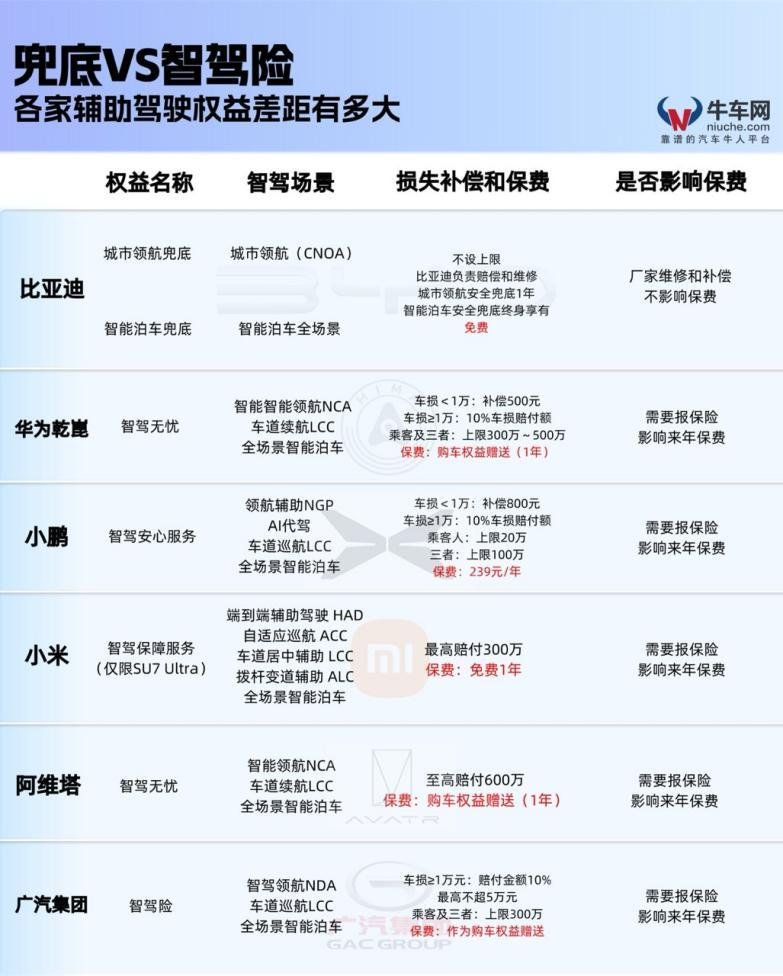
May mahalagang pagkakaiba ang pag-ako ng BYD sa mga smart driving insurance sa merkado. Ang smart driving insurance ay isang third-party commercial financial product; kailangang magbayad ng karagdagang taunang bayad ang may-ari, may itinakdang limitasyon sa bayad, at ang labis na halaga sa malalaking aksidente ay kailangang sagutin ng may-ari; ang naitalang insidente ay isinasama sa personal na insurance record ng may-ari, na direktang nagpapataas ng premium ng car insurance sa susunod na taon. Sa esensya, ang mga smart driving insurance sa merkado ay nagbabayad lamang ng pagkakaiba sa pagtaas ng premium ng car insurance pagkatapos ng insidente; hindi nito kayang saklawin ang mga economic loss tulad ng pinsala sa sasakyan at pinsala sa tao mula sa aksidente mismo.
Sa kabilang banda, ang pag-ako ng BYD ay proteksyong kasama na sa pagbili ng sasakyan, na may zero na karagdagang gastos sa buong proseso. Para sa aksidenteng mapapatunayang dulot ng smart driving system, ang pag-aayos ng sasakyan, third-party na ari-arian, at pinsala sa tao ay binabayaran nang buo, walang itinakdang limitasyon sa bayad; ang pananagutan sa aksidente ay nabibilang sa automaker, hindi dumadaan sa personal na car insurance ng may-ari, hindi nag-iiwan ng record ng insidente, at hindi naaapektuhan ang premium sa susunod na taon.
Ayon sa pagsusuri ng industriya, ang pangmatagalang pag-asa sa smart driving insurance para ilipat ang panganib ay magpapahina sa paggamit ng user ng advanced smart driving, at hahadlang sa iterasyon ng teknolohiya at paglaganap sa merkado. Ang pag-ako ng BYD ay lumalabas sa kompetisyon sa hardware parameters, at ginagabayan ang industriya na lumipat sa “lakas ng teknolohiya + pananagutan” na dual-core na kompetisyon. Ang boluntaryong pag-ako ng automaker sa panganib ng smart driving system ay lubos na nagpapataas ng sigla ng user na buksan ang city navigation at smart parking; ang napakaraming tunay na data ng kalsada ay nag-o-optimize pabalik sa algorithm, na bumubuo ng positibong siklo ng “kumpiyansang paggamit ng user—data na nag-ii-iterate ng teknolohiya—patuloy na pag-upgrade ng kaligtasan.”
Bilang kinatawan ng Chinese auto, ang BYD, na umaasa sa full-stack self-developed na God’s Eye smart driving system, malaking bilang ng smart driving models na pagmamay-ari, at daan-bilyong antas na pamumuhunan sa intelligentization R&D, ay may teknolohikal na kumpiyansa para mag-ako ng seguridad. Sa hinaharap, inaasahan na mas maraming automaker ang susunod at maglulunsad ng pangako ng pananagutan sa smart driving coverage, lilinawin ang hangganan ng pananagutan sa smart driving accidents, tatalikuran ang panandaliang modelo ng paglilipat ng panganib, at magtatag ng pare-pareho at inklusibong pamantayan ng seguridad sa smart driving, upang itaguyod ang mataas na kalidad at tuluy-tuloy na pag-unlad ng domestic intelligent driving industry.


